

Chúng tôi được quảng cáo cài đặt miễn phí phần mềm chữ ký số của bên viettel-ca nhưng vẫn phải trả tiền, hợp đồng ký số sử dụng được 6 tháng thì không giao dịch được với lý do dùng thử 6 tháng và bây giờ muốn giao dịch được phải có 1 phần mềm hỗ trợ khác( chúng tôi lại mất tiền mua phần mềm nữa hỗ trợ). Trong thời gian không giao dịch được đến khi được tiếp thị phần mềm mới chúng tôi có phát sinh tăng lao động, về phía bên bảo hiểm chúng tôi vẫn đóng (chuyển) đầy đủ bảo hiểm cho người mới tăng nhưng chưa khai báo được trên phần mềm. Tôi xin hỏi tôi có phải chịu lãi đóng chậm bảo hiểm do chưa khai báo được không? Tôi có hỏi bên bảo hiểm nhưng chuyên quản bảo hiểm nói rằng tôi phải chịu lãi do chậm khai báo.
Tôi xin trân thành cảm ơn!
Câu hỏi được biên tập từ chuyên mụctư vấn luật lao động của công ty luật Minh Khuê.
>> Luật sư tư vấn pháp luật lao động trực tuyến, gọi: 1900.6162
Trả lời:
Chào bạn, cảm ơn bạn đã tin tưởng và gửi câu hỏi đề nghị tư vấn luật đến Bộ phận luật sư tư vấn pháp luật của Công ty Luật Minh Khuê. Nội dung câu hỏi của bạn đã được đội ngũ luật sư của Chúng tôi nghiên cứu và tư vấn như sau:
1. Cơ sở pháp lý:
Thông tư số 134/2011/TT-BTC của Bộ Tài chính
Quyết định 528/QĐ-BHXH của Bảo hiểm xã hội Việt Nam
2. Nội dung tư vấn:
2.1. Đối tượng bị tính lãi phạt chậm đóng:
Đơn vị đóng BHXH, BHYT, BHTN chậm quá thời hạn theo quy định từ 30 ngày trở lên thì phải đóng số tiền lãi tính trên số tiền BHXH, BHYT, BHTN chưa đóng gồm:
- Số tiền BHXH, BHYT, BHTN phải đóng nhưng chưa đóng đã quá thời hạn quy định, trừ số tiền 2% trong kỳ được giữ lại của đơn vị tham gia BHXH bắt buộc.
- Số tiền 2% đơn vị được giữ lại lớn hơn số tiền được quyết toán, đơn vị phải đóng phần chênh lệch vào tháng đầu quý sau nhưng chưa đóng
Trường hợp đơn vị không chuyển đủ số tiền phải đóng trong kỳ và tiền lãi chậm đóng (nếu có) cho các quỹ BHXH, BHYT, BHTN thì cơ quan BHXH căn cứ quy định tại Khoản 1, Điều 6, Thông tư số 134/2011/TT-BTC ngày 30/9/2011 của Bộ Tài chính quy định chi tiết và hướng dẫn thực hiện một số Điều của Quyết định số 04/2011/QĐ-TTg ngày 20/01/2011 của Thủ tướng Chính phủ về quản lý tài chính đối với BHXH Việt Nam để thực hiện phân bổ số tiền đóng theo thứ tự như sau:
- Tiền đóng BHYT; tiền lãi BHYT (nếu có).
- Tiền đóng BHTN; tiền lãi BHTN (nếu có).
- Tiền đóng BHXH; tiền lãi BHXH (nếu có).
2.2. Đối tượng bị tính lãi truy thu:
a. Đơn vị vi phạm các quy định của pháp luật về đóng BHXH bắt buộc, BHYT, BHTN được cơ quan có thẩm quyền kiểm tra, xử lý buộc truy đóng hoặc do cơ quan BHXH kiểm tra và truy thu hoặc đơn vị có yêu cầu được truy thu:
- Không đóng BHXH, BHYT, BHTN cho người lao động.
- Đóng không đúng thời gian quy định.
- Đóng không đúng mức quy định.
- Đóng không đủ số người thuộc diện tham gia BHXH, BHYT, BHTN.
b. Đơn vị hết thời hạn được tạm dừng đóng vào quỹ hưu trí và tử tuất theo quy định của pháp luật, đơn vị điều chỉnh tiền lương đã đóng BHXH, BHYT của người lao động; người lao động đi làm việc có thời hạn ở nước ngoài sau khi về nước truy đóng BHXH theo quy định của pháp luật.
c. Các trường hợp khác theo quy định của Chính phủ.
Trong thời gian không giao dịch được đến khi được tiếp thị phần mềm mới bên bạn có phát sinh tăng lao động, về bảo hiểm bên bạn vẫn đóng (chuyển) đầy đủ bảo hiểm cho người mới tăng nhưng chưa khai báo. Bên bạn cần làm công văn giải trình lý do cho việc khai báo muộn. Trong trường hợp này sau khi giải trình bạn vẫn phải chịu lãi đóng chậm bảo hiểm do khai báo muộn.
3. Cách tính lãi chậm đóng và lãi truy thu:
3.1. Cách tính lãi chậm đóng:
- Phương thức tính lãi: ngày đầu hằng tháng.
- Công thức tính lãi chậm đóng BHXH, BHYT, BHTN:
Lcdi =(Pcdi + Lcdi-1) x k (đồng)
Trong đó:
* Lcdi: tiền lãi chậm đóng BHXH, BHYT, BHTN tính tại tháng i (đồng).
* Pcdi: số tiền chưa đóng phải tính lãi tính tại tháng i (đồng), được xác định bằng: tổng số tiền BHXH, BHYT, BHTN đến cuối tháng trước mang sang tháng tính lãi trừ (-) số phải đóng phát sinh chưa quá hạn phải nộp, tính đến tháng trước liền kề tháng tính lãi i.
(Nếu Pcdi > 0 thì có nợ tính lãi, nếu Pcdi ≤ 0 thì không có nợ tính lãi).
* Lcdi-1: tiền lãi chậm đóng chưa trả hết tính đến tháng trước liền kề tháng tính lãi.
* k: lãi suất tính lãi chậm đóng tại thời điểm tính lãi (%/tháng).
3.2. Cách tính lãi truy thu:
a.Tiền lương làm căn cứ truy thu là tiền lương, tiền công tháng đóng BHXH, BHYT, BHTN theo quy định của pháp luật tương ứng thời gian truy thu. Tiền lương này được ghi trong sổ BHXH của người lao động.
b.Tỷ lệ truy thu: tính bằng tỷ lệ % đóng BHXH, BHYT, BHTN do Nhà nước quy định tương ứng thời gian truy thu.
c.Tiền lãi truy thu, bằng tổng tiền lãi tính trên số tiền truy thu BHXH, BHYT, BHTN của từng tháng theo công thức sau:
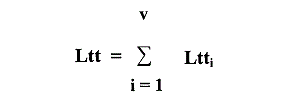
Trongđó:
v: số tháng truy thu (ví dụ, truy thu 04 tháng: tháng 1, tháng 2 tháng 4 và tháng 5 năm 2011 thì v = 4).
Ltti: tiền lãi truy thu tính trên số tiền phải đóng tháng i theo nguyên tắc tính lãi gộp, theo công thức sau:
Ltti = Spdi x [(1+k)ni -1]= Spdi x [FVF(k, ni) - 1] (đồng)
Trongđó:
Spdi: số tiền phải đóng BHXH, BHYT, BHTN tháng i
k (%/tháng): Lãi suất truy thu, tính bằng lãi suất chậm đóng tại thời điểm tính tiền truy thu.
ni: Số tháng chưa đóng khoản tiền Spdi phải tính lãi.
FVF(k,ni): Thừa số giá trị tương lai ở mức lãi xuất k% với ni kỳ hạn tính lãi.
Việc đơn vị bạn sử dụng phương thức giao dịch bảo hiểm xã hội điện tử. Trong trường hợp không giao dịch được như vậy thì không thể khai báo được trên phần mềm, dẫn đến việc phải chịu lãi chậm đóng bảo hiểm do khai báo muộn. Bên bạn có thể đăng ký ngừng giao dịch điện tử theo quy định tại Khoản 3 Điều 4 Quyết định 528/QĐ-TTg khi có vấn đề về phương thức giao dịch bảo hiểm xã hội điện tử để không xảy ra tình trạng như trên. Sau khi vấn đề đó đã được giải quyết thì bên bạn có thể đăng ký sử dụng lại phương thức giao dịch điện tử và thực hiện theo quy định tại khoản 1 Điều 4 Quyết định 528/QĐ-TTg:
"Điều 4. Đăng ký qua cổng thông tin của BHXH Việt Nam
1. Đăng ký sử dụng phương thức giao dịch điện tử
a) Đơn vị, bao gồm đơn vị mới thành lập, đơn vị đang tham gia BHXH, BHYT, BHTN truy cập Cổng thông tin điện tử BHXH Việt Nam để kê khai và gửi Tờ khai đăng ký sử dụng phương thức giao dịch điện tử trong lĩnh vực BHXH (mẫu 01/ĐK-GD ban hành kèm theo Quyết định số 08/2015/QĐ-TTg).
Đơn vị có thể lập Tờ khai bằng phần mềm kê khai, sau đó, gửi đến Cổng thông tin của BHXH Việt Nam.
b) Cơ quan BHXH
- Hệ thống quản lý thông tin tiếp nhận Tờ khai của đơn vị, tự động kiểm tra các thông tin kê khai: tình trạng mã số thuế (nếu có), chữ ký số, địa chỉ thư điện tử...; Nếu đủ điều kiện, trong thời hạn 03 ngày, Hệ thống quản lý thông tin tự động cấp và kích hoạt tài khoản giao dịch BHXH điện tử của đơn vị.
- Trường hợp không đủ điều kiện, Hệ thống quản lý thông tin tự động gửi thông báo (mẫu 01/TB-TS ban hành kèm theo Quyết định này) vào địa chỉ thư điện tử của đơn vị.
- Hệ thống quản lý thông tin tự động gửi thông tin đăng ký giao dịch điện tử của đơn vị về BHXH tỉnh, BHXH huyện nơi quản lý thu đối với đơn vị.
......
3. Đăng ký ngừng giao dịch điện tử
a) Đơn vị
- Truy cập Cổng thông tin của BHXH Việt Nam để lập và gửi Tờ khai đăng ký ngừng sử dụng phương thức giao dịch điện tử (mẫu 03/NG-GD ban hành kèm theo Quyết định số 08/2015/QĐ-TTg).
- Kể từ thời điểm nhận được thông báo xác nhận ngừng giao dịch điện tử do cơ quan BHXH gửi đến, đơn vị thực hiện giao dịch bằng hồ sơ giấy theo quy định.
- Trường hợp đơn vị muốn tiếp tục sử dụng lại phương thức giao dịch điện tử thì thực hiện đăng ký theo quy định tại Khoản 1 Điều này.
b) Cơ quan BHXH
- Nhận Tờ khai điện tử của đơn vị (mẫu 03/NG-GD ban hành kèm theo Quyết định số 08/2015/QĐ-TTg kiểm tra các thông tin kê khai.
- Gửi thông báo xác nhận ngừng giao dịch điện tử trong lĩnh vực BHXH (mẫu 05/TB-TS ban hành kèm theo Quyết định này) đến địa chỉ thư điện tử của đơn vị trong thời hạn 03 ngày làm việc kể từ ngày nhận được tờ khai của đơn vị."
Trên đây là ý kiến tư vấn của chúng tôi về câu hỏi của quý khách hàng. Việc đưa ra ý kiến tư vấn nêu trên căn cứ vào các quy định của pháp luật và thông tin do quý khách hàng cung cấp. Mục đích đưa ra nội dung tư vấn này là để các cá nhân, tổ chức tham khảo.
Trường hợp trong nội dung tư vấn có điều gì gây nhầm lẫn, chưa rõ ràng hoặc thông tin nêu trong nội dung tư vấn khiến quý khách chưa hiểu hết vấn đề hoặc/ và có sự vướng ngại, thắc mắc, chúng tôi rất mong nhận được ý kiến phản hồi của quý khách hàng.
Mọi vướng mắc bạn vui lòng trao đổi trực tiếp với bộ phận luật sư tư vấn pháp luật trực tuyến qua tổng đài 24/7 gọi số: 1900.6162 để nhận được sự tư vấn, hỗ trợ từ Luật Minh Khuê.
Rất mong nhận được sự hợp tác!
Trân trọng./.
Bộ phận tư vấn pháp luật lao động - Công ty luật Minh Khuê