

1. Giới thiệu tác giả
Sách Một số vấn đề pháp lý về tài sản mã hóa, tiền mã hóa - TS. Phan Chí Hiếu và TS. Nguyễn Thanh Tú chủ biên.
2. Giới thiệu hình ảnh sách
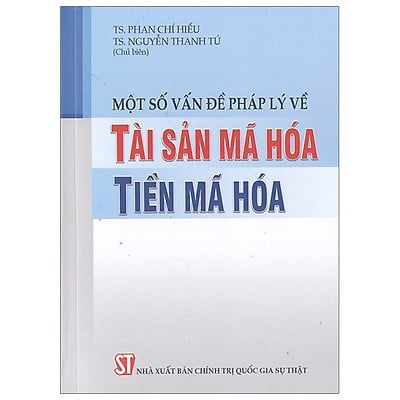
Một số vấn đề pháp lý về tài sản mã hóa, tiền mã hóa
Tác giả: TS. Phan Chí Hiếu và TS. Nguyễn Thanh Tú (chủ biên)
Nhà xuất bản Chính trị Quốc gia Sự thật
3. Tổng quan nội dung sách
Tài sản mã hóa, tiền mã hóa là sản phẩm của cuộc cách mạng công nghiệp lần thứ tư. Việc phát hành, lưu thông, trao đổi chúng đang đặt ra bài toán khó cho chính phủ các nước trên thế giới. Cho đến nay, có ba xu hướng trong việc quản lý nhà nước đối với tài sản mã hóa, tiền mã hóa: Ban hành văn bản pháp luật (Nhật Bản, Thái Lan), “Thả nổi” (Hoa Kỳ, EU,…), Cấm hoàn toàn hoặc hạn chế lưu thông (Trung Quốc, Angiêri,).
Tại Việt Nam, tài sản mã hoá, tiền mã hoá là vấn đề đã và đang thu hút sự quan tâm của các chuyên gia kỹ thuật, kinh tế, pháp lý. Trong thời gian qua, đã có nhiều công trình nghiên cứu về vấn đề này nhưng chủ yếu đề cập đến khía cạnh kinh tế và công nghệ. Cuốn sách “Một số vấn đề pháp lý về tài sản mã hóa, tiền mã hoá” phân tích, đánh giá một cách có hệ thống, đầy đủ các khía cạnh pháp lý liên quan đến tài sản mã hóa, tiền mã hóa.
Cuốn sách gồm 4 chương, tập trung phân tích một số vấn đề pháp lý về tài sản mã hóa, tiền mã hóa trong mối tương quan với các vấn đề kinh tế, công nghệ có liên quan thông qua việc phân tích kinh nghiệm quốc tế cũng như rà soát pháp luật và thực tiễn ở Việt Nam; từ đó đưa ra các khuyến nghị cho Việt Nam để quản lý, xử lý tài sản mã hóa, tiền mã hóa.
Chương I trình bày tổng quan và phân tích các vấn đề kinh tế, công nghệ và pháp lý liên quan đến tài sản mã hóa, tiền mã hóa.
Chương II giới thiệu kinh nghiệm quốc tế về tài sản mã hóa, tiền mã hóa thông qua việc phân tích các hướng tiếp cận đối với tài sản mã hóa, tiền mã hóa và khung pháp lý cụ thể cùng một số vụ việc liên quan của một số quốc gia trên thế giới.
Chương III tập trung rà soát và đánh giá một cách toàn diện thực trạng pháp luật và thực tiễn một số vụ việc liên quan đến tài sản mã hóa và thực tiễn một số vụ việc liên quan đến tài sản mã hóa tại Việt Nam theo từng nhóm quy định pháp luật cụ thể.
Chương IV đưa ra một số đề xuất, khuyến nghị cũng như định hướng xây dựng, hoàn thiện khung pháp lý về tài sản mã hóa, tiền mã hóa ở Việt Nam.
Tài sản mã hoá, tiền mã hoá là gì? Tài sản mã hoá, tiền mã hoá được hình thành trên nền tảng công nghệ nào? Bạn biết gì về công nghệ blockchain hay cách thức tạo ra tài sản mã hoá, tiền mã hoá? Tất cả những câu hỏi đó sẽ được trả lời trong chương I của cuốn sách. Tác giả nêu khái niệm, bản chất và những khía cạnh chung liên quan về tài sản mã hoá, tiền mã hoá. Xét dưới góc độ giao dịch tài sản mã hoá, tiền mã hoá và góc độ là công cụ huy động vốn, phát triển hệ sinh thái của doanh nghiệp khởi nghiệp cho thấy những ưu điểm vượt trội của tài sản mã hoá, tiền mã hoá trong thanh toán giao dịch. Bên cạnh đó còn tiềm ẩn những rủi ro nhất định, chủ yếu liên quan đến việc lạm dụng để thực hiện hoạt động phi pháp như rửa tiền, tài trợ khủng bố,…
Chương II, tác giả trình bày tổng quan các hướng tiếp cận về tài sản mã hoá, tiền mã hoá. Qua phân tích khung pháp lý về tài sản mã hoá, tiền mã hoá tại 12 quốc gia trên thế giới tác giả đưa ra nhận xét về bản chất pháp lý, hoạt động ICO (Initial Coin Offering), dịch vụ trao đổi kinh doanh, quản lý thuế liên quan đến tài sản mã hoá, tiền mã hoá.
Chương III đem đến bức tranh toàn cảnh về thực trạng pháp luật Việt Nam và thực tiễn hoạt động giao dịch, đầu tư kinh doanh về tài sản mã hoá, tiền mã hoá. Thông qua một số vụ việc điển hình về kinh doanh tiền mã hoá, vụ AOC, iFan, Sky mining… cho thấy pháp luật hiện hành Việt Nam chưa có khung pháp lý thống nhất rõ ràng điều chỉnh về tài sản mã hoá, tiền mã hoá dẫn đến nhiều rủi ro trong giao dịch, khó khăn trong quản lý nhà nước, không thể thu thuế và dễ phát sinh các hành vi lừa đảo. Vì vậy, Việt Nam cần sớm xây dựng, hoàn thiện khung pháp lý để quản lý, xử lý các hoạt động có liên quan đến tài sản mã hoá, tiền mã hoá để bảo vệ lợi ích của Nhà nước, doanh nghiệp và người dân.
Trên cơ sở phân tích thực trạng đó, tác giả đưa ra một số đề xuất, khuyến nghị cũng như định hướng xây dựng, hoàn thiện khung pháp lý về tài sản mã hoá, tiền mã hoá ở Việt Nam trong chương cuối sách. Không chỉ tập trung xử lý vấn đề liên quan đến tài sản mã hoá, tiền mã hoá những kiến nghị của tác giả còn hướng tới cách thức tiếp cận tư duy pháp lý cho việc ban hành và hoạch định các chính sách pháp luật nói chung.
Cùng tìm hiểu một chút thông tin tiền mã hóa:
Tiền mã hóa (crypto currency) đang được tiếp cận dưới nhiều khía cạnh, nhiều hình thức khác nhau và cũng chưa có một thuật ngữ chung thống nhất, như tiền ảo (virtual currency), tài sản mã hóa (crypto assets)[2],…
Dựa trên thực tế sử dụng và bản chất kinh tế liên quan, tài sản mã hóa hiện nay được nhiều chuyên gia, tổ chức và thậm chí cơ quan quản lý nhà nước phân thành ba nhóm chính:Thứ nhất, tài sản mã hóa tương tự chứng khoán (security token), là một loại tài sản mã hóa có các đặc trưng của chứng khoán theo pháp luật chứng khoán của quốc gia, là bằng chứng xác nhận quyền và lợi ích hợp pháp của người sở hữu đối với tài sản hoặc phần vốn (tương tự trái phiếu hay cổ phiếu) của người phát hành ra tài sản mã hóa đó. Nói cách khác, nếu tài sản mã hóa, thông thường được bán cho người mua qua hình thức phát hành ra công chúng, là một khoản đầu tư của người mua vào doanh nghiệp phát hành thì đó là (tương tự là) chứng khoán.Thứ hai, tài sản mã hóa tương tự phương tiện trao đổi, thanh toán (exchange/payment token), còn có thể được gọi là tiền mã hóa, là một loại tài sản mã hóa được tin tưởng và có thể được sử dụng tương tự như một phương tiện trao đổi, thanh toán trong một cộng đồng nhất định mà không cần qua trung gian tập trung. Bitcoin là một ví dụ điển hình.Thứ ba, tài sản mã hóa là phương tiện để tiếp cận và sử dụng một dịch vụ nhất định trong một hệ sinh thái được phát triển trên nền tảng công nghệ blockchain, còn gọi là xu (mã) tiện ích (utility token) hay xu (mã) tiếp cận (access token). Nếu thuộc trường hợp này, tài sản mã hóa được coi như một loại tài sản truyền thống thông thường.Như vậy, tiền mã hóa (như Bitcoin, Ethereum, Litecoin, XRP…) là một dạng của tài sản mã hóa. Về cơ bản, có thể hiểu, tiền mã hóa là:(i) biểu hiện của giá trị dưới dạng số (vô hình);(ii) không được quốc gia hay ngân hàng trung ương nào bảo đảm;(iii) được tạo ra trên cơ sở sử dụng công nghệ blockchain hay DLT kết hợp kỹ thuật mã hóa nhằm tạo lập và xác thực giao dịch một cách minh bạch, bảo mật, đáng tin cậy;(iv) là một dạng tài sản mã hóa phi chứng khoán, có chức năng tương tự phương tiện trao đổi, thanh toán;(v) được tin tưởng và có thể được sử dụng trong một cộng đồng nhất định mà không cần qua trung gian tập trung.
4. Đánh giá bạn đọc
Có thể nói, cuốn sách "Một số vấn đề pháp lý về tài sản mã hóa, tiền mã hóa" là công trình khoa học đầu tiên ở Việt Nam phân tích và đánh giá một cách có hệ thống và toàn diện về khía cạnh pháp lý liên quan đến tài sản mã hóa, tiền mã hóa. Từ những nghiên cứu về hành lang pháp lý của các quốc gia khác trên thế giới và thực trạng pháp luật cũng như thực tiễn tồn tại và lưu thông của tài sản mã hóa, tiền mã hóa tại Việt Nam, trên cơ sở những vấn đề pháp lý liên quan và đánh giá điều kiện của Việt Nam, tác giả đưa ra một số nhận xét, đánh giá và đưa ra một số đề xuất, khuyến nghị định hướng để quản lý và xử lý tài sản mã hóa, tiền mã hóa.
Cuốn sách là tài liệu tham khảo hữu ích cho các nhà hoạch định chính sách, doanh nghiệp, nhà đầu tư, luật sư, cán bộ giảng viên, sinh viên và bạn đọc quan tâm đến tài sản mã hoá, tiền mã hoá.
5. Kết luận
Tài sản mã hóa, tiền mã hóa vẫn còn là vấn đề mới đối với Việt Nam, hiện tại hành lang pháp lý điều chỉnh trực tiếp về vấn đề này vẫn chưa được xây dựng. Do đó, những công trình nghiên cứu về tài sản mã hóa, tiền mã hóa chuyên sâu như thế này sẽ là nguồn tài liệu tham khảo hữu ích cho bạn đọc nghiên cứu về vấn đề này, đồng thời cũng sẽ góp phần đẩy nhanh tiến độ xây dựng hoàn thiện khung pháp lý đối với tiền mã hóa, tài sản mã hóa.
Hy vọng những chia sẻ trên đây của chúng tôi sẽ là một nguồn tư liệu đánh giá chất lượng sách hiệu quả tin cậy của bạn đọc. Nếu thấy chia sẻ của chúng tôi hữu ích, bạn hãy lan tỏa nó đến với nhiều người hơn nhé!