

- 1. Cách xác định di sản khi giải bài tập chia thừa kế
- 2. Một số tình huống áp dụng cách giải bài tập chia thừa kế
- Tình huống 1: Di chúc, chết cùng thời điểm, thừa kế thế vị và Điều 644
- Tình huống 2: Không có di chúc, có tài sản chung và tài sản riêng
- Tình huống 3: Di chúc cho người ngoài và người thừa kế bắt buộc
- Tình huống 4: Người được chỉ định trong di chúc chết trước người lập di chúc
- Tình huống 5: Tài sản với người sống như vợ chồng, chết cùng thời điểm và chi phí mai táng
- Tình huống 6: Con nuôi hợp pháp thuộc hàng thừa kế thứ nhất
- Tình huống 7: Nhiều lần mở thừa kế liên tiếp
- Tình huống 8: Từ chối nhận di sản và quyền hưởng theo Điều 644
- Tình huống 9: Thừa kế thế vị qua nhiều thế hệ
- Tình huống 10: Di chúc miệng và thừa kế bắt buộc
- Tình huống 11: Nợ riêng, mai táng và di chúc cho người ngoài
- Tình huống 12: Con nuôi, con riêng và thừa kế thế vị
- Tình huống 13: Truất quyền hưởng di sản và nhiều người thuộc Điều 644
- Tình huống 14: Sống chung như vợ chồng và chết cùng thời điểm
- Tình huống 15: Người được chỉ định trong di chúc từ chối nhận di sản
- Tình huống 16: Chuyển sang hàng thừa kế thứ hai
- 3. Câu hỏi thường gặp về cách chia di sản thừa kế
- Không có di chúc thì di sản được chia như thế nào?
- Cách tính phần di sản thừa kế của mỗi người như thế nào?
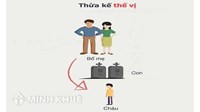
- Con chết trước cha mẹ thì cháu có được hưởng thừa kế không?
- Người lập di chúc có được để lại toàn bộ tài sản cho một người không?
- Người thừa kế từ chối nhận di sản thì phần di sản đó được chia cho ai?
Bài tập chia thừa kế theo Bộ luật Dân sự 2015 thường yêu cầu xác định di sản, chia thừa kế theo di chúc hoặc theo pháp luật, tính phần thừa kế bắt buộc và áp dụng thừa kế thế vị. Mỗi tình huống có thể phát sinh cách xử lý khác nhau tùy thuộc vào nguồn gốc tài sản, hiệu lực di chúc và quan hệ giữa những người thừa kế.
Bài viết dưới đây Luật Minh Khuê hướng dẫn cách giải bài tập chia thừa kế theo từng bước, kèm các tình huống có đề bài, căn cứ pháp luật và lời giải chi tiết để người học dễ áp dụng.
1. Cách xác định di sản khi giải bài tập chia thừa kế
Khi giải bài tập chia thừa kế, chúng ta cần thực hiện theo 4 bước: xác định di sản, chia theo di chúc, chia theo pháp luật và tính phần thừa kế bắt buộc theo Điều 644 Bộ luật Dân sự 2015.
Bước 1: Xác định di sản thừa kế
Theo Điều 612 Bộ luật Dân sự 2015, di sản gồm tài sản riêng của người chết và phần tài sản của người chết trong khối tài sản chung. Cụ thể:
- Tài sản chung vợ chồng: Xác định phần sở hữu của người chết. Nếu tài sản chung 2 tỷ đồng và hai bên sở hữu ngang nhau, di sản từ khối tài sản này là 1 tỷ đồng.
- Tài sản chung với người thứ ba: Xác định phần sở hữu của người chết theo nguồn gốc tài sản và căn cứ pháp lý. Không mặc định chia đôi hoặc chia tư.
- Nợ và chi phí mai táng: Phân biệt nghĩa vụ riêng, nghĩa vụ chung; xác định các khoản phải thanh toán từ di sản theo Điều 615 và Điều 658 Bộ luật Dân sự 2015. Tránh trừ trùng khoản chi phí đã được tính vào số liệu đề bài.
- Tiền phúng viếng: Không mặc nhiên tính vào di sản. Cần căn cứ vào người nhận và bản chất khoản tiền.
Bước 2: Chia di sản theo di chúc
Kiểm tra tính hợp pháp của di chúc và phần tài sản được định đoạt. Người được chỉ định hưởng nhưng chết trước hoặc chết cùng thời điểm với người lập di chúc không mặc nhiên được áp dụng thừa kế thế vị; cần xác định hiệu lực của phần di chúc và căn cứ chia phần di sản đó.
Bước 3: Chia di sản theo pháp luật
Theo Điều 650 và Điều 651 Bộ luật Dân sự 2015, áp dụng thừa kế theo pháp luật đối với các trường hợp luật quy định, như không có di chúc hoặc còn phần di sản chưa được định đoạt. Xác định người hưởng theo thứ tự hàng thừa kế. Nếu con của người để lại di sản chết trước hoặc cùng thời điểm với người đó, kiểm tra điều kiện thừa kế thế vị theo Điều 652.
Bước 4: Tính phần thừa kế bắt buộc
Theo Điều 644 Bộ luật Dân sự 2015, một số người vẫn được hưởng di sản không phụ thuộc nội dung di chúc, gồm con chưa thành niên, cha, mẹ, vợ, chồng và con thành niên không có khả năng lao động, nếu đáp ứng điều kiện luật định.
Mức hưởng bắt buộc bằng 2/3 một suất thừa kế theo pháp luật, trừ trường hợp luật quy định khác. Công thức tính: Mức hưởng bắt buộc = 2/3 x Một suất thừa kế theo pháp luật
Nếu người thuộc Điều 644 đã được hưởng di sản nhưng chưa đủ mức bắt buộc, cần xác định phần còn thiếu để bù. Khi tính suất, phải xác định đúng người thừa kế và trường hợp thừa kế thế vị; không áp dụng máy móc một công thức cho mọi đề bài.
Cuối cùng, kiểm tra kết quả: Lập bảng ghi người hưởng, căn cứ hưởng, cách tính và số tiền được nhận. Tổng các phần di sản sau phân chia phải khớp với giá trị di sản dùng để chia. Nếu chênh lệch, cần kiểm tra lại tài sản, nghĩa vụ, nhân suất và phần bù theo Điều 644.
2. Một số tình huống áp dụng cách giải bài tập chia thừa kế
Các tình huống dưới đây áp dụng trình tự: xác định di sản → chia theo di chúc → chia theo pháp luật → kiểm tra phần thừa kế bắt buộc theo Điều 644 Bộ luật Dân sự 2015. Tùy theo đề bài, bạn không nhất thiết phải thực hiện đủ cả bốn bước.
Tình huống 1: Di chúc, chết cùng thời điểm, thừa kế thế vị và Điều 644
Ông An và bà Bình là vợ chồng, có bốn người con chung là Chi, Dung, Đông và Hà.
- Chi có chồng là Quân, hai con là Xuân và Yến.
- Dung có chồng là Lộc, hai con là Minh và Nam.
- Đông sống độc thân.
- Hà sinh năm 2005, được nhận làm con nuôi từ lúc 2 tuổi.
Năm 2006, ông An sống chung như vợ chồng với bà Tiên và có con là Phương, sinh năm 2007. Đầu năm 2007, ông An lập di chúc hợp pháp, để lại toàn bộ di sản cho bà Tiên, Phương, Chi, Dung và Đông. Tháng 6/2017, ông An và Chi chết cùng thời điểm. Dung chết sau đó nhưng chưa kịp nhận di sản.
Tài sản được tạo lập trong thời gian ông An sống với bà Tiên trị giá 800 triệu đồng. Chi để lại di sản 600 triệu đồng. Cha mẹ ông An đã chết trước.
Cách giải: Cần xác định phần tài sản thuộc ông An, hiệu lực của di chúc đối với người chết cùng thời điểm, quyền hưởng thừa kế bắt buộc, thừa kế thế vị và việc phân chia di sản qua nhiều lần mở thừa kế.
Căn cứ pháp luật:
- Điều 611 và Điều 612 Bộ luật Dân sự 2015: thời điểm mở thừa kế và di sản.
- Điều 613: người thừa kế.
- Điều 619: thừa kế trong trường hợp những người có quyền thừa kế di sản của nhau chết cùng thời điểm.
- Điều 644: người thừa kế không phụ thuộc vào nội dung di chúc.
- Điều 650 và Điều 652: thừa kế theo pháp luật và thừa kế thế vị.
Lời giải:
Bước 1: Xác định di sản của ông An
Tài sản tạo lập với bà Tiên là 800 triệu đồng. Nếu có căn cứ xác định ông An và bà Tiên mỗi người sở hữu một nửa thì phần tài sản thuộc ông An là 800 x 1/2 = 400 triệu đồng. Đây là giá trị di sản trước khi xem xét các nghĩa vụ tài sản và chi phí phải thanh toán.
Bước 2: Xác định hiệu lực di chúc
Ông An chỉ định bà Tiên, Phương, Chi, Dung và Đông hưởng di sản. Tuy nhiên, ông An và Chi chết cùng thời điểm nên phải xác định hiệu lực phần di chúc dành cho Chi. Phần di sản không được chia theo di chúc hợp pháp sẽ được xem xét chia theo pháp luật. Không áp dụng thừa kế thế vị trực tiếp cho phần di chúc dành cho Chi.
Bước 3: Xác định người hưởng thừa kế bắt buộc
Bà Bình và Hà cần được xem xét theo Điều 644. Hà là con nuôi hợp pháp nên có quyền thừa kế như con đẻ theo quy định pháp luật. Tuy nhiên, phải xác định đầy đủ điều kiện hưởng thừa kế bắt buộc và cách tính suất thừa kế theo pháp luật trước khi xác định số tiền mỗi người được nhận.
Bước 4: Xử lý di sản của Chi và Dung
Chi chết cùng thời điểm với ông An nên cần xem xét việc chia di sản của ông An và di sản riêng của Chi theo từng căn cứ. Dung chết sau ông An nhưng chưa nhận di sản. Cần xác định quyền tài sản Dung đã được hưởng từ ông An có trở thành di sản của Dung hay không, sau đó xác định người thừa kế của Dung.
Tình huống này kết hợp nhiều cơ chế thừa kế. Phải giải quyết riêng di sản của ông An, Chi và Dung theo từng thời điểm mở thừa kế. Dữ kiện hiện có chưa đủ để tính chính xác phần hưởng cuối cùng của tất cả những người liên quan.
Tình huống 2: Không có di chúc, có tài sản chung và tài sản riêng
Ông A và bà B là vợ chồng, có hai người con là C và D. Hai người có nhà đất chung trị giá 1,2 tỷ đồng. Ngoài ra, ông A có:
- Sổ tiết kiệm trị giá 300 triệu đồng, mở năm 2009.
- Mảnh đất được bố tặng cho riêng trị giá 900 triệu đồng.
Năm 2020, ông A bị Tòa án tuyên bố đã chết. Ông A không để lại di chúc. Giả định nhà đất là tài sản chung thuộc sở hữu ngang nhau; mảnh đất được tặng cho riêng vẫn là tài sản riêng của ông A; không có nghĩa vụ tài sản phải thanh toán. Tình trạng tài sản của sổ tiết kiệm cần được xác minh.
Vấn đề pháp lý: Xác định phần tài sản chung thuộc ông A, tài sản riêng của ông A và tổng di sản dùng để chia theo pháp luật.
Căn cứ pháp luật:
- Điều 43 Luật Hôn nhân và gia đình 2014: tài sản riêng của vợ, chồng.
- Điều 612 Bộ luật Dân sự 2015: di sản.
- Điều 650 và Điều 651 Bộ luật Dân sự 2015: thừa kế theo pháp luật và hàng thừa kế.
Lời giải:
Bước 1: Xác định phần tài sản chung thuộc ông A
Phần của ông A trong nhà đất chung là 1,2 tỷ x 1/2 = 600 triệu đồng.
Bước 2: Xác định tài sản riêng
Mảnh đất được bố tặng cho riêng có giá trị 900 triệu đồng. Nếu việc tặng cho riêng được xác lập hợp pháp và tài sản vẫn là tài sản riêng của ông A thì toàn bộ giá trị này được tính vào di sản.
Đối với sổ tiết kiệm 300 triệu đồng, việc sổ đứng tên ông A và được mở năm 2009 chưa đủ để kết luận đây là tài sản riêng. Cần xác định nguồn tiền hình thành sổ tiết kiệm.
- Nếu sổ tiết kiệm là tài sản riêng của ông A, di sản là 600 + 300 + 900 = 1.800 triệu đồng.
- Nếu sổ tiết kiệm là tài sản chung của vợ chồng và thuộc sở hữu ngang nhau, phần của ông A là 150 triệu đồng. Khi đó, di sản là 600 + 150 + 900 = 1.650 triệu đồng.
Bước 3: Chia di sản theo pháp luật
Nếu bà B, C và D là ba người thuộc hàng thừa kế thứ nhất duy nhất thì mỗi người được hưởng phần bằng nhau.
- Trường hợp di sản là 1,8 tỷ đồng: 1.800 : 3 = 600 triệu đồng/người.
- Trường hợp di sản là 1,65 tỷ đồng: 1.650 : 3 = 550 triệu đồng/người.
Kết luận: Di sản của ông A phụ thuộc vào việc xác định nguồn tiền trong sổ tiết kiệm. Không được mặc định tài sản đứng tên người chết là tài sản riêng hoặc tài sản chung nếu chưa đủ căn cứ.
Tình huống 3: Di chúc cho người ngoài và người thừa kế bắt buộc
Ông A lập di chúc để lại toàn bộ di sản cho cháu nội K. Di sản của ông A trị giá 1,65 tỷ đồng. Bà B là vợ và D là con của ông A yêu cầu được hưởng thừa kế theo Điều 644 Bộ luật Dân sự 2015.
Vấn đề pháp lý: Xác định hiệu lực di chúc, người được hưởng thừa kế bắt buộc và phần di sản K được nhận sau khi bảo đảm quyền lợi của những người thuộc Điều 644.
Căn cứ pháp luật:
- Điều 644 Bộ luật Dân sự 2015: người thừa kế không phụ thuộc vào nội dung di chúc.
- Điều 650 và Điều 651 Bộ luật Dân sự 2015: thừa kế theo pháp luật và hàng thừa kế.
Lời giải
Bước 1: Xác định một suất thừa kế theo pháp luật
Giả sử có ba suất thừa kế theo pháp luật và toàn bộ di sản 1,65 tỷ đồng được dùng làm căn cứ tính suất: 1.650 : 3 = 550 triệu đồng/suất.
Bước 2: Tính mức thừa kế bắt buộc
Mức tối thiểu theo Điều 644 là: 550 x 2/3 = 366,67 triệu đồng/người.
Kết quả này chỉ đúng nếu số suất thừa kế theo pháp luật là ba và người yêu cầu đều đáp ứng điều kiện hưởng.
Bước 3: Xác định phần cần bù và phần còn lại của K
Cần đối chiếu phần di sản mỗi người đã được nhận với mức tối thiểu được hưởng. Nếu phần nhận được thấp hơn mức bắt buộc thì xác định phần thiếu và xử lý theo quy định pháp luật. Không thể mặc định lấy tổng di sản trừ ngay hai khoản 366,67 triệu đồng nếu chưa xác định đầy đủ người được hưởng và cách tính phần phải bù.
Kết luận: Muốn xác định chính xác phần di sản của K, phải bổ sung tình trạng của D và danh sách đầy đủ người thuộc hàng thừa kế thứ nhất. Công thức 2/3 chỉ được áp dụng sau khi xác định đúng một suất thừa kế theo pháp luật.
Tình huống 4: Người được chỉ định trong di chúc chết trước người lập di chúc
Ông A và bà B là vợ chồng, có hai người con C và D. C có vợ là E và ba con P, Q, T. C và D đều đã thành niên, có khả năng lao động. Ông A để lại di sản trị giá 600 triệu đồng. Di chúc chỉ định C hưởng 200 triệu đồng và D hưởng 200 triệu đồng. C chết trước ông A.
Vấn đề pháp lý: Xác định hiệu lực phần di chúc dành cho C, phần di sản phải chia theo pháp luật và khả năng áp dụng thừa kế thế vị cho P, Q, T.
Căn cứ pháp luật:
- Điều 643 Bộ luật Dân sự 2015: hiệu lực của di chúc.
- Điều 650: các trường hợp thừa kế theo pháp luật.
- Điều 651: người thừa kế theo pháp luật.
- Điều 652: thừa kế thế vị.
Lời giải:
Bước 1: Xác định phần di sản được định đoạt
Di chúc định đoạt 400 triệu đồng, gồm 200 triệu đồng cho C và 200 triệu đồng cho D. Phần 200 triệu đồng còn lại chưa được định đoạt theo dữ kiện đề bài.
Bước 2: Xử lý phần dành cho C
Do C chết trước ông A, phải xem xét hiệu lực phần di chúc dành cho C. Nếu phần này không có hiệu lực, 200 triệu đồng tương ứng được chia theo pháp luật.
Bước 3: Xác định phần di sản chia theo pháp luật
Theo dữ kiện, phần dành cho C và phần chưa được định đoạt có tổng giá trị 400 triệu đồng. Cần xác định những người thuộc hàng thừa kế thứ nhất của ông A, gồm bà B, D và những người khác nếu có.
Bước 4: Xem xét thừa kế thế vị
P, Q và T có thể được xem xét hưởng thừa kế thế vị đối với phần di sản chia theo pháp luật nếu đáp ứng Điều 652. Không áp dụng thế vị trực tiếp cho phần di chúc dành cho C.
Kết luận: Không thể chia ngay 200 triệu đồng của C thành ba phần cho P, Q, T. Phải xác định phần di sản chuyển sang chia theo pháp luật, người thừa kế và điều kiện thế vị trước khi tính số tiền cụ thể.
Tình huống 5: Tài sản với người sống như vợ chồng, chết cùng thời điểm và chi phí mai táng
Ông A và bà B là vợ chồng, có tài sản chung trị giá 300 triệu đồng. Trong thời gian sống chung như vợ chồng với bà V, ông A và bà V tạo lập tài sản trị giá 680 triệu đồng. Ông A lập di chúc để lại di sản cho bà V và các con trai. Ông A và con C chết cùng thời điểm. Chi phí mai táng là 20 triệu đồng.
Vấn đề pháp lý: Xác định di sản của ông A, xử lý chi phí mai táng, hiệu lực phần di chúc dành cho C và quyền của người thừa kế theo pháp luật.
Căn cứ pháp luật:
- Điều 612 Bộ luật Dân sự 2015: di sản.
- Điều 619: thừa kế trong trường hợp những người có quyền thừa kế di sản của nhau chết cùng thời điểm.
- Điều 643: hiệu lực của di chúc.
- Điều 650 và Điều 652: thừa kế theo pháp luật và thừa kế thế vị.
- Điều 658: thứ tự ưu tiên thanh toán các nghĩa vụ tài sản và chi phí liên quan đến thừa kế.
- Điều 16 Luật Hôn nhân và gia đình 2014: giải quyết quan hệ tài sản khi nam, nữ chung sống như vợ chồng mà không đăng ký kết hôn.
Lời giải
Bước 1: Xác định phần tài sản thuộc ông A
Đối với tài sản chung vợ chồng 300 triệu đồng, nếu hai người sở hữu ngang nhau thì phần của ông A là 150 triệu đồng. Đối với tài sản 680 triệu đồng tạo lập với bà V, phải xác định quyền sở hữu của từng người. Không mặc định phần của ông A bằng một phần tư tổng tài sản.
Bước 2: Xử lý chi phí mai táng
Xác định khoản 20 triệu đồng đã được thanh toán từ nguồn nào và có phải khoản chi phí được thanh toán từ di sản hay không. Nếu đã được trừ trong giá trị tài sản đề bài cung cấp thì không trừ lần nữa.
Bước 3: Xử lý di chúc
Phần di chúc dành cho C cần được xem xét do C chết cùng thời điểm với ông A. Phần không có hiệu lực được xử lý theo quy định về thừa kế theo pháp luật.
Bước 4: Xác định người hưởng
Xác định người thừa kế theo pháp luật và điều kiện thế vị nếu có. Bà V không đương nhiên được hưởng thừa kế chỉ vì chung sống với ông A, nhưng có thể có quyền sở hữu đối với phần tài sản của mình hoặc quyền hưởng theo di chúc hợp pháp.
Kết luận: Chưa đủ dữ kiện để chốt di sản của ông A và phần hưởng của từng người. Cần xác định quyền sở hữu trong khối tài sản với bà V, nguồn thanh toán chi phí mai táng và người thừa kế của C.
Tình huống 6: Con nuôi hợp pháp thuộc hàng thừa kế thứ nhất
Ông A và bà B là vợ chồng, có ba con đẻ C, D, E và một con nuôi H được nhận nuôi hợp pháp. Ông A chết không để lại di chúc. Tài sản chung của vợ chồng là 300 triệu đồng;
Vấn đề pháp lý: Xác định di sản của ông A sau khi tách phần tài sản của bà B và xác định quyền hưởng của con nuôi H.
Căn cứ pháp luật:
- Điều 612 Bộ luật Dân sự 2015: di sản.
- Khoản 1 Điều 651: hàng thừa kế thứ nhất.
- Điều 658: thứ tự ưu tiên thanh toán nghĩa vụ tài sản và chi phí liên quan đến thừa kế.
- Điều 653: quan hệ thừa kế giữa con nuôi và cha nuôi, mẹ nuôi.
Lời giải:
Bước 1: Xác định di sản
Nếu 300 triệu đồng là tài sản chung thuộc sở hữu ngang nhau, phần của ông A là: 300 x 1/2 = 150 triệu đồng. Sau đó, cần xử lý khoản chi phí mai táng theo dữ kiện đề bài. Do chưa có số tiền và nguồn thanh toán, chưa thể xác định di sản cuối cùng.
Bước 2: Xác định người thừa kế
Nếu bà B, C, D, E và H là những người thuộc hàng thừa kế thứ nhất duy nhất thì có năm suất thừa kế bằng nhau. H được xem xét hưởng thừa kế như con đẻ do quan hệ nuôi con nuôi hợp pháp.
Bước 3: Tính phần hưởng
Phần mỗi người được hưởng bằng giá trị di sản còn lại chia cho năm suất thừa kế.
Kết luận: H được hưởng thừa kế theo pháp luật nếu quan hệ nuôi con nuôi hợp pháp được xác lập. Muốn tính số tiền cụ thể, cần bổ sung chi phí mai táng và xác định giá trị di sản sau khi xử lý nghĩa vụ.
Tình huống 7: Nhiều lần mở thừa kế liên tiếp
Ông X chết năm 2020, để lại di sản 900 triệu đồng và không có di chúc. Hàng thừa kế thứ nhất gồm vợ Y và ba người con A, B, C. Năm 2021, A chết trước khi nhận di sản, để lại vợ A1 và hai con A2, A3. Năm 2022, B chết, để lại một người con B1. C còn sống.
Vấn đề pháp lý: Xác định phần di sản của ông X mà A và B được hưởng, sau đó xác định việc phần tài sản này được đưa vào di sản của A và B như thế nào.
Căn cứ pháp luật:
- Điều 611 và Điều 612 Bộ luật Dân sự 2015.
- Điều 651: người thừa kế theo pháp luật.
- Điều 652: thừa kế thế vị.
- Các quy định về di sản và người thừa kế của A, B tại thời điểm mỗi người chết.
Lời giải:
Bước 1: Chia di sản của ông X
Nếu Y, A, B và C là bốn người thuộc hàng thừa kế thứ nhất duy nhất, mỗi người có suất thừa kế 900 : 4 = 225 triệu đồng.
Bước 2: Xử lý phần của A
A chết năm 2021, sau thời điểm mở thừa kế của ông X. Vì vậy, phải xác định quyền tài sản A đã có đối với phần di sản của ông X. Phần này được xem xét trong di sản của A và chia cho người thừa kế của A theo căn cứ pháp luật áp dụng.
Không tự động chia phần 225 triệu đồng của A cho A1, A2 và A3 theo cơ chế thừa kế thế vị, vì A chết sau ông X.
Bước 3: Xử lý phần của B
Tương tự, xác định phần di sản B được hưởng từ ông X và đưa vào di sản của B khi B chết năm 2022. Sau đó, xác định người thừa kế của B.
Kết luận: Phải giải quyết lần lượt từng lần mở thừa kế. Trường hợp người thừa kế chết sau người để lại di sản khác với trường hợp chết trước hoặc cùng thời điểm; không áp dụng thừa kế thế vị một cách máy móc.
Tình huống 8: Từ chối nhận di sản và quyền hưởng theo Điều 644
Ông D lập di chúc để lại toàn bộ di sản trị giá 1,5 tỷ đồng cho bạn Z. Ông D có vợ E, con G chưa thành niên và con trai F từ chối nhận di sản.
Vấn đề pháp lý: Xác định hiệu lực của việc từ chối nhận di sản của F, quyền hưởng thừa kế bắt buộc của E và G, và phần di sản còn lại của Z.
Căn cứ pháp luật:
- Điều 620 Bộ luật Dân sự 2015: từ chối nhận di sản.
- Điều 644: người thừa kế không phụ thuộc vào nội dung di chúc.
- Điều 650: các trường hợp thừa kế theo pháp luật.
Lời giải:
Bước 1: Kiểm tra việc từ chối của F
Cần xác định F có từ chối đúng quy định hay không. Nếu việc từ chối hợp lệ, F không nhận phần di sản mà mình có quyền hưởng theo căn cứ tương ứng.
Bước 2: Xác định quyền của E và G
G chưa thành niên nên thuộc nhóm được xem xét hưởng thừa kế bắt buộc. E cũng thuộc nhóm này với tư cách là vợ của ông D, nếu đáp ứng điều kiện và không thuộc trường hợp loại trừ theo Điều 644.
Bước 3: Tính phần bắt buộc
Xác định một suất thừa kế theo pháp luật trên cơ sở người thừa kế và di sản dùng làm căn cứ chia. Mức tối thiểu của E và G được xác định bằng \(2/3\) một suất thừa kế theo pháp luật.
Bước 4: Xác định phần của Z
Sau khi bảo đảm quyền hưởng bắt buộc của người đủ điều kiện, xác định phần di sản còn lại mà Z được hưởng theo di chúc.
Kết luận: Không thể kết luận phần còn lại đương nhiên thuộc Z nếu chưa xác định phần bắt buộc và hiệu lực của việc từ chối. Phải tính riêng từng khoản trước khi chốt số tiền.
Tình huống 9: Thừa kế thế vị qua nhiều thế hệ
Ông X chết không có di chúc, để lại di sản riêng trị giá 1,2 tỷ đồng. Con trai Y chết trước ông X, để lại con Z. Z cũng chết trước ông X, để lại hai con Z1 và Z2. Ông X còn vợ W và con gái V.
Vấn đề pháp lý: Xác định hàng thừa kế thứ nhất và điều kiện áp dụng thừa kế thế vị đối với Z1, Z2.
Căn cứ pháp luật:
- Điều 651 Bộ luật Dân sự 2015: hàng thừa kế.
- Điều 652: thừa kế thế vị.
Lời giải:
Bước 1: Xác định người thừa kế của ông X
W và V thuộc hàng thừa kế thứ nhất. Đối với nhánh của Y, cần xem xét điều kiện thừa kế thế vị theo Điều 652.
Bước 2: Xác định nhánh thừa kế thế vị
Theo Điều 652, nếu con của người để lại di sản chết trước hoặc cùng thời điểm với người để lại di sản thì cháu được hưởng phần di sản mà cha hoặc mẹ của cháu đáng lẽ được hưởng nếu còn sống. Trường hợp cháu cũng chết trước hoặc cùng thời điểm với người để lại di sản, việc xác định chắt hưởng thế vị phải được đối chiếu đúng điều kiện luật định và quan hệ thừa kế trong từng nhánh.
Bước 3: Tính phần hưởng
Chưa thể xác định chính xác số tiền của Z1, Z2 nếu chưa làm rõ cách áp dụng thừa kế thế vị trong nhánh này và đầy đủ người thuộc hàng thừa kế thứ nhất.
Kết luận: Không chia ngay 1,2 tỷ đồng cho W, V, Z1 và Z2 theo đầu người. Phải xác định các suất thừa kế và điều kiện thế vị của từng thế hệ trước khi tính phần hưởng.
Tình huống 10: Di chúc miệng và thừa kế bắt buộc
Ông A bị tai nạn và trăn trối trên xe cấp cứu trước hai người làm chứng rằng để lại toàn bộ di sản 900 triệu đồng cho bạn Z. Ông A có vợ B và con G, 15 tuổi. B từ chối nhận di sản.
Vấn đề pháp lý: Kiểm tra tính hợp pháp của di chúc miệng, quyền hưởng bắt buộc của G và hiệu lực việc từ chối nhận di sản của B.
Căn cứ pháp luật:
- Điều 629 Bộ luật Dân sự 2015: di chúc miệng.
- Điều 630: di chúc hợp pháp.
- Điều 644: người thừa kế không phụ thuộc vào nội dung di chúc.
- Điều 620: từ chối nhận di sản.
Lời giải:
Bước 1: Kiểm tra di chúc miệng
Phải xác định ông A có ở trong hoàn cảnh đáp ứng điều kiện lập di chúc miệng hay không. Việc có hai người làm chứng chưa đủ để khẳng định di chúc hợp pháp; cần kiểm tra điều kiện về người làm chứng, việc ghi chép hoặc xác nhận và các yêu cầu luật định khác.
Bước 2: Xác định quyền của G
G mới 15 tuổi nên thuộc nhóm con chưa thành niên được xem xét hưởng thừa kế bắt buộc theo Điều 644.
Bước 3: Xử lý việc từ chối của B
Kiểm tra việc từ chối của B có đáp ứng Điều 620 hay không. Việc từ chối của B không làm mất quyền hưởng thừa kế bắt buộc của G.
Bước 4: Xác định phần di sản của Z
Nếu di chúc hợp pháp, xác định mức hưởng bắt buộc của G và xử lý phần còn lại theo di chúc.
Kết luận: Chưa thể xác định số tiền G và Z được hưởng khi chưa kết luận về hiệu lực di chúc miệng và chưa xác định đầy đủ căn cứ tính suất thừa kế.
Tình huống 11: Nợ riêng, mai táng và di chúc cho người ngoài
Ông M có khoản nợ riêng 400 triệu đồng. Tài sản chung vợ chồng là 1,6 tỷ đồng. Chi phí mai táng 50 triệu đồng được lấy từ tài sản chung. Ông M lập di chúc để lại toàn bộ phần của mình cho người giúp việc. Ông M có vợ và một con chưa thành niên.
Vấn đề pháp lý: Xác định phần tài sản của ông M, khoản nợ riêng, chi phí mai táng và quyền hưởng bắt buộc của vợ, con chưa thành niên.
Căn cứ pháp luật:
- Điều 612 và Điều 615 Bộ luật Dân sự 2015.
- Điều 644: người thừa kế không phụ thuộc vào nội dung di chúc.
- Điều 658: thứ tự ưu tiên thanh toán nghĩa vụ tài sản và chi phí liên quan đến thừa kế.
- Điều 37 Luật Hôn nhân và gia đình 2014: nghĩa vụ chung về tài sản của vợ chồng.
Lời giải:
Bước 1: Xác định phần tài sản thuộc ông M
Nếu tài sản chung 1,6 tỷ đồng thuộc sở hữu ngang nhau thì phần của ông M là: 1.6 tỷ x 1/2 = 800 triệu đồng.
Bước 2: Xử lý chi phí mai táng
Do đề bài cho biết 50 triệu đồng được lấy từ tài sản chung, cần xác định con số 1,6 tỷ đồng là giá trị trước hay sau khi đã trừ khoản này. Nếu khoản chi đã được phản ánh trong số liệu thì không trừ lại.
Bước 3: Thanh toán nợ riêng
Khoản nợ riêng 400 triệu đồng được xem xét thanh toán từ di sản theo quy định và thứ tự ưu tiên tại Điều 658. Không trừ khoản nợ này trực tiếp vào toàn bộ tài sản chung trước khi xác định phần của ông M.
Bước 4: Bảo đảm phần thừa kế bắt buộc
Xác định suất thừa kế theo pháp luật và mức tối thiểu của vợ, con chưa thành niên theo Điều 644. Sau khi xử lý các nghĩa vụ và quyền hưởng bắt buộc, xác định phần người giúp việc được hưởng theo di chúc.
Kết luận: Chưa thể tính chính xác số tiền cuối cùng nếu chưa xác định cách hạch toán chi phí mai táng. Cần tách phần tài sản của ông M trước rồi mới xử lý nợ, chi phí và phân chia.
Tình huống 12: Con nuôi, con riêng và thừa kế thế vị
Ông A kết hôn với bà B. Ông A có con riêng C, nhưng C chết trước ông A và để lại hai người con. Bà B có con riêng D. Ông A và bà B nhận nuôi E hợp pháp, đồng thời có con chung F. Ông A chết không để lại di chúc.
Vấn đề pháp lý: Xác định người thuộc hàng thừa kế thứ nhất, quyền thừa kế của con nuôi E, con riêng D và hai người con của C.
Căn cứ pháp luật:
- Điều 651 Bộ luật Dân sự 2015: hàng thừa kế.
- Điều 652: thừa kế thế vị.
- Điều 653: quan hệ thừa kế giữa con nuôi và cha nuôi, mẹ nuôi.
- Điều 654: quan hệ thừa kế giữa con riêng và bố dượng, mẹ kế.
Lời giải:
Bước 1: Xác định người thừa kế trực tiếp
Bà B, E và F được xem xét thuộc hàng thừa kế thứ nhất của ông A. E được hưởng thừa kế như con đẻ nếu quan hệ nuôi con nuôi được xác lập hợp pháp.
Bước 2: Xử lý nhánh của C
C chết trước ông A và để lại hai con. Hai người này được xem xét hưởng thừa kế thế vị đối với phần C đáng lẽ được hưởng nếu đáp ứng Điều 652.
Bước 3: Xử lý quyền của D
D là con riêng của bà B nên không đương nhiên thuộc hàng thừa kế thứ nhất của ông A. Cần xác định có quan hệ chăm sóc, nuôi dưỡng giữa D và ông A đáp ứng Điều 654 hay không.
Bước 4: Chia di sản
Sau khi xác định đầy đủ người được hưởng trực tiếp và người hưởng thế vị, xác định số suất và giá trị mỗi suất. Không chia đều theo số người nếu có nhánh thừa kế thế vị.
Kết luận: Không thể mặc định bà B, hai người con của C, D, E và F đều được chia ngang nhau. Phải xác định quyền thừa kế của từng người theo đúng quan hệ pháp luật.
Tình huống 13: Truất quyền hưởng di sản và nhiều người thuộc Điều 644
Ông H lập di chúc để lại toàn bộ di sản cho người yêu và truất quyền hưởng di sản của hai người con đã thành niên, có khả năng lao động. Ông H còn vợ, một người con khuyết tật và mẹ ruột còn sống.
Vấn đề pháp lý: Xác định quyền hưởng bắt buộc của vợ, mẹ và người con khuyết tật; tính phần cần bù nếu phần hưởng theo di chúc không đủ mức tối thiểu.
Căn cứ pháp luật:
- Điều 644 Bộ luật Dân sự 2015.
- Điều 651: người thừa kế theo pháp luật.
Lời giải:
Bước 1: Xác định người thuộc Điều 644
Vợ và mẹ ruột của ông H thuộc nhóm được xem xét hưởng thừa kế bắt buộc. Người con khuyết tật chỉ thuộc diện hưởng theo Điều 644 nếu đáp ứng điều kiện về việc thành niên và không có khả năng lao động theo quy định.
Bước 2: Tính một suất thừa kế theo pháp luật
Xác định đầy đủ hàng thừa kế thứ nhất và số suất thừa kế tương ứng. Không thể xác định một suất chỉ dựa vào ba người đang được đề cập nếu chưa biết đầy đủ người thừa kế.
Bước 3: Tính phần bắt buộc và phần cần bù
Mức tối thiểu của mỗi người đủ điều kiện bằng 2/3 một suất thừa kế theo pháp luật. Nếu phần được hưởng theo di chúc thấp hơn mức này thì xác định phần thiếu.
Bước 4: Xử lý phần di sản của người được chỉ định
Sau khi xác định tổng phần cần bảo đảm cho người thừa kế bắt buộc, tính phần còn lại của người yêu theo di chúc và cách điều chỉnh phù hợp với quy định pháp luật.
Kết luận: Việc bị truất quyền không loại bỏ quyền hưởng bắt buộc của người thuộc Điều 644 nếu đáp ứng điều kiện. Tuy nhiên, chưa thể tính số tiền cụ thể nếu chưa xác định giá trị di sản và số suất thừa kế.
Tình huống 14: Sống chung như vợ chồng và chết cùng thời điểm
Ông T có vợ hợp pháp là bà U và hai con chung. Ông T sống chung như vợ chồng với bà V và có con W. Ông T và một người con chung với bà U chết cùng thời điểm. Tài sản tạo lập trong thời gian ông T sống với bà V trị giá 1 tỷ đồng.
Vấn đề pháp lý: Xác định phần sở hữu của ông T trong tài sản với bà V, người thừa kế của ông T và cách xử lý khi ông T chết cùng thời điểm với một người con.
Căn cứ pháp luật:
- Điều 612 và Điều 619 Bộ luật Dân sự 2015.
- Điều 650 và Điều 651: thừa kế theo pháp luật và hàng thừa kế.
- Điều 652: thừa kế thế vị.
- Điều 16 Luật Hôn nhân và gia đình 2014: quan hệ tài sản khi nam, nữ chung sống như vợ chồng mà không đăng ký kết hôn.
Lời giải:
Bước 1: Xác định phần sở hữu của ông T
Tài sản 1 tỷ đồng được tạo lập với bà V không mặc nhiên chia đôi hoặc chia tư. Phải xác định quyền sở hữu của từng người theo nguồn gốc tài sản và căn cứ pháp luật.
Bước 2: Xác định di sản của ông T
Cộng phần tài sản thuộc ông T với tài sản riêng khác nếu có, sau đó xử lý các nghĩa vụ tài sản phải thanh toán.
Bước 3: Xác định người thừa kế
Bà U và những người con còn sống được xem xét theo hàng thừa kế thứ nhất. W cũng được xem xét hưởng thừa kế nếu quan hệ cha con với ông T được xác định theo quy định pháp luật.
Bước 4: Xử lý người con chết cùng thời điểm
Phải áp dụng quy định về người có quyền thừa kế di sản của nhau chết cùng thời điểm. Không mặc định phần của người con được chuyển cho ông T hoặc ngược lại. Nếu người con có con và đáp ứng điều kiện thế vị đối với di sản của ông T thì xem xét theo Điều 652.
Kết luận: Phải tách quyền sở hữu tài sản của bà V khỏi di sản của ông T. Sau đó mới xác định người thừa kế và xử lý trường hợp chết cùng thời điểm.
Tình huống 15: Người được chỉ định trong di chúc từ chối nhận di sản
Ông D lập di chúc để lại 70% di sản cho con trai F và 30% cho con gái G. F từ chối nhận di sản. Ông D còn vợ E và mẹ ruột còn sống. Giá trị di sản, điều kiện từ chối và việc có người thuộc diện hưởng thừa kế bắt buộc khác chưa được nêu.
Vấn đề pháp lý: Xác định hiệu lực của việc từ chối, cách xử lý phần 70% dành cho F và quyền của E, G, mẹ ông D.
Căn cứ pháp luật:
- Điều 620 Bộ luật Dân sự 2015: từ chối nhận di sản.
- Điều 643: hiệu lực của di chúc.
- Điều 650: các trường hợp thừa kế theo pháp luật.
- Điều 644: người thừa kế không phụ thuộc vào nội dung di chúc.
Lời giải:
Bước 1: Kiểm tra việc từ chối của F
Phải xác định việc từ chối có hợp lệ theo Điều 620 hay không. Nếu hợp lệ, F không nhận phần di sản mà di chúc dành cho mình.
Bước 2: Xử lý phần 70% dành cho F
Cần xác định căn cứ chia phần di sản này theo quy định pháp luật. Không mặc định phần 70% tự động chuyển toàn bộ cho G hoặc chia đều cho E, G và mẹ ông D.
Bước 3: Xác định quyền của những người liên quan
Xác định người được hưởng theo pháp luật đối với phần di sản cần chia theo pháp luật. Đồng thời, kiểm tra quyền hưởng bắt buộc của E và mẹ ông D theo Điều 644 nếu đáp ứng điều kiện.
Bước 4: Tính phần cuối cùng
Sau khi xác định căn cứ chia phần 70%, tính phần của G theo di chúc và phần của những người khác nếu có căn cứ hưởng.
Kết luận: Việc từ chối của F không đủ để kết luận cách phân chia phần 70%. Cần xác định hiệu lực việc từ chối, căn cứ chuyển phần di sản và quyền của những người thừa kế khác.
Tình huống 16: Chuyển sang hàng thừa kế thứ hai
Ông K chết không có di chúc, không còn vợ, con, cha hoặc mẹ. Những người còn lại gồm ông bà nội, hai anh chị em ruột và một người cháu gọi ông K bằng ông nội. Di sản trị giá 800 triệu đồng.
Vấn đề pháp lý: Xác định hàng thừa kế được hưởng và cách chia di sản khi không còn người thuộc hàng thừa kế thứ nhất được hưởng.
Căn cứ pháp luật:
- Điều 650 Bộ luật Dân sự 2015: thừa kế theo pháp luật.
- Khoản 2 Điều 651: hàng thừa kế thứ hai.
Lời giải:
Bước 1: Xác định điều kiện chuyển hàng thừa kế
Ông K không còn vợ, con, cha hoặc mẹ. Cần xác minh không còn người thuộc hàng thừa kế thứ nhất nào được hưởng di sản, kể cả các trường hợp đặc biệt có thể ảnh hưởng đến việc xác định hàng thừa kế.
Bước 2: Xác định hàng thừa kế thứ hai
Theo khoản 2 Điều 651, hàng thừa kế thứ hai gồm ông nội, bà nội, ông ngoại, bà ngoại, anh ruột, chị ruột, em ruột của người chết và cháu ruột của người chết mà người chết là ông nội, bà nội, ông ngoại hoặc bà ngoại.
Do đó, ông bà nội và hai anh chị em ruột của ông K thuộc hàng thừa kế thứ hai. Người cháu gọi ông K bằng ông nội cũng thuộc nhóm được xem xét theo điều luật.
Bước 3: Xác định phần hưởng
Nếu tất cả năm người nêu trên đều còn sống, đủ điều kiện hưởng và không có người nào từ chối hoặc không có quyền hưởng di sản thì mỗi người được hưởng: 800 : 5 = 160 triệu đồng.
Kết luận: Nếu năm người nêu trên là toàn bộ người thừa kế thuộc hàng thứ hai đủ điều kiện hưởng, mỗi người nhận 160 triệu đồng. Cần xác minh đầy đủ quan hệ gia đình và tình trạng của từng người trước khi chốt kết quả.
3. Câu hỏi thường gặp về cách chia di sản thừa kế
Không có di chúc thì di sản được chia như thế nào?
Nếu người chết không để lại di chúc, di sản được chia theo pháp luật theo Điều 651 Bộ luật Dân sự 2015. Những người thừa kế được chia theo hàng thừa kế. Người cùng hàng được hưởng phần di sản bằng nhau.
Hàng thừa kế thứ nhất gồm vợ hoặc chồng, cha mẹ đẻ, cha mẹ nuôi, con đẻ và con nuôi của người chết. Những người ở hàng sau chỉ được hưởng thừa kế nếu không còn ai ở hàng trước do đã chết, không có quyền hưởng, bị truất quyền hưởng hoặc từ chối nhận di sản.
Cách tính phần di sản thừa kế của mỗi người như thế nào?
Để tính phần di sản mỗi người được hưởng, cần xác định giá trị di sản sau khi trừ các nghĩa vụ tài sản phải thanh toán theo quy định. Sau đó, xác định việc chia thừa kế theo di chúc hoặc theo pháp luật.
Nếu chia theo pháp luật, cần xác định những người thuộc hàng thừa kế được hưởng di sản. Về nguyên tắc, những người cùng hàng được hưởng phần bằng nhau.
Công thức tham khảo: Phần di sản mỗi người được hưởng = Giá trị di sản dùng để chia : Số người thừa kế cùng được hưởng.
Công thức này chỉ áp dụng trực tiếp khi những người thừa kế có quyền hưởng ngang nhau và không phát sinh tình tiết pháp lý làm thay đổi phần được nhận.
Con chết trước cha mẹ thì cháu có được hưởng thừa kế không?
Có. Theo Điều 652 Bộ luật Dân sự 2015, nếu con của người để lại di sản chết trước hoặc chết cùng thời điểm với người để lại di sản, thì cháu được hưởng phần di sản mà cha hoặc mẹ của cháu đáng lẽ được hưởng nếu còn sống.
Trường hợp cháu cũng chết trước hoặc chết cùng thời điểm với người để lại di sản, chắt có thể được hưởng phần di sản theo cơ chế thừa kế thế vị nếu đáp ứng điều kiện luật định.
Cần phân biệt thừa kế thế vị với trường hợp người thừa kế chết sau người để lại di sản. Nếu người thừa kế chết sau, phần di sản họ đã được hưởng có thể trở thành di sản của chính họ và được chia trong một quan hệ thừa kế khác.
Người lập di chúc có được để lại toàn bộ tài sản cho một người không?
Người lập di chúc có quyền chỉ định người thừa kế và phân định phần di sản cho từng người. Tuy nhiên, quyền này bị giới hạn trong một số trường hợp.
Theo Điều 644 Bộ luật Dân sự 2015, một số người vẫn được hưởng phần di sản bắt buộc bằng hai phần ba suất của một người thừa kế theo pháp luật, nếu họ không được người lập di chúc cho hưởng di sản hoặc chỉ được cho hưởng ít hơn mức đó. Nhóm này gồm:
- Con chưa thành niên;
- Cha, mẹ, vợ hoặc chồng;
- Con thành niên mà không có khả năng lao động.
Quy định này có ngoại lệ đối với người từ chối nhận di sản theo Điều 620 hoặc người không có quyền hưởng di sản theo khoản 1 Điều 621 Bộ luật Dân sự 2015.
Người thừa kế từ chối nhận di sản thì phần di sản đó được chia cho ai?
Theo Điều 620 Bộ luật Dân sự 2015, người thừa kế có quyền từ chối nhận di sản, trừ trường hợp việc từ chối nhằm trốn tránh thực hiện nghĩa vụ tài sản của mình đối với người khác. Việc từ chối phải được lập thành văn bản và thông báo cho những người liên quan; đồng thời phải thực hiện trước thời điểm phân chia di sản.
Phần di sản của người từ chối được xử lý theo quy định về thừa kế tương ứng với trường hợp cụ thể. Vì vậy, không thể mặc nhiên kết luận phần này luôn được chia đều cho những người thừa kế còn lại. Cần xem xét di chúc, hàng thừa kế, điều kiện hưởng di sản và các quy định liên quan.
Mọi vướng mắc pháp lý liên quan đến việc phân chia di sản thừa kế theo quy định của pháp luật Việt Nam hiện nay, Hãy gọi ngay: 1900.6162 để được luật sư tư vấn pháp luật thừa kế trực tuyến hỗ trợ.